고유가와 고금리의 조합은 2분기를 전반적인 지수 상승이 부드럽게 이어지는 구간이라기보다,
높은 변동성·강한 차별화·구조적 기회가 공존하는 분기로 만들고 있습니다
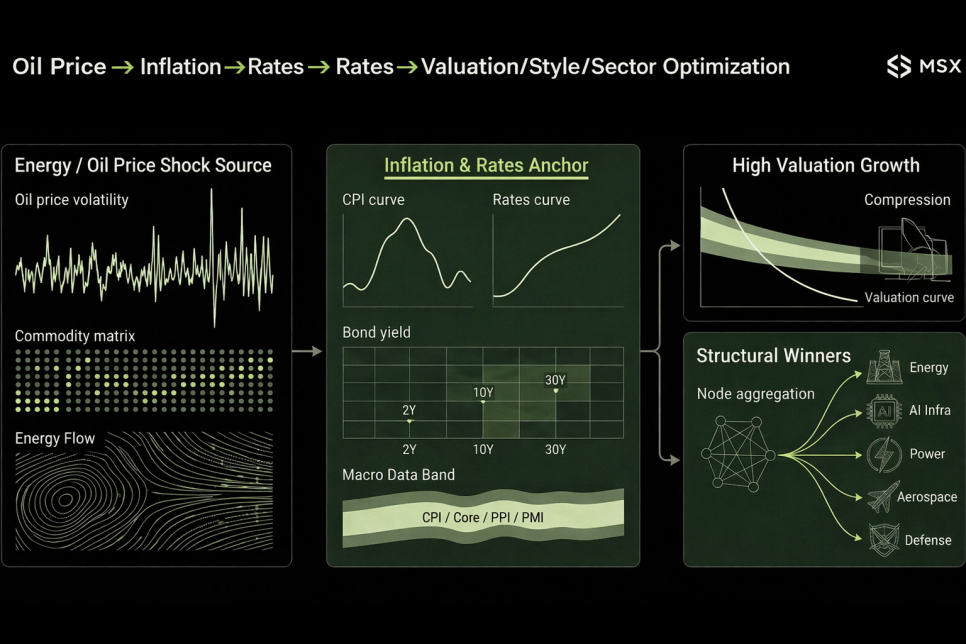
현재 시장 가격을 결정하는 가장 중요한 축은 여전히 유가 → 인플레이션 → 금리의 연결고리입니다
핵심 요약
1) 분기 평가
중립, 다만 보수적 접근 권고
2) 핵심 논리
2분기는 전반적인 지수의 매끄러운 상승보다는, 높은 변동성·강한 종목 차별화·구조적 기회가 나타나는 분기에 더 가깝습니다
현재 시장의 가장 중요한 가격 결정 변수는 여전히 유가·인플레이션·금리의 연결 구조입니다
3월 FOMC에서 연준은 기준금리를 **3.50%~3.75%**로 동결했고, 전반적인 톤도 여전히 신중했습니다
한편 골드만삭스는 2026년 브렌트유 평균 가격 전망을 85달러로 상향했고, 3~4월 평균 유가는 110달러 내외를 예상하고 있습니다
2분기를 움직이는 동인은 크게 다섯 가지로 정리할 수 있습니다
- 유가는 여전히 매크로의 중심축입니다. 단순히 에너지주만의 변수가 아니라, 인플레이션 기대, 금리 경로, 기업 비용 구조를 통해 광범위한 자산 가격에 영향을 줍니다
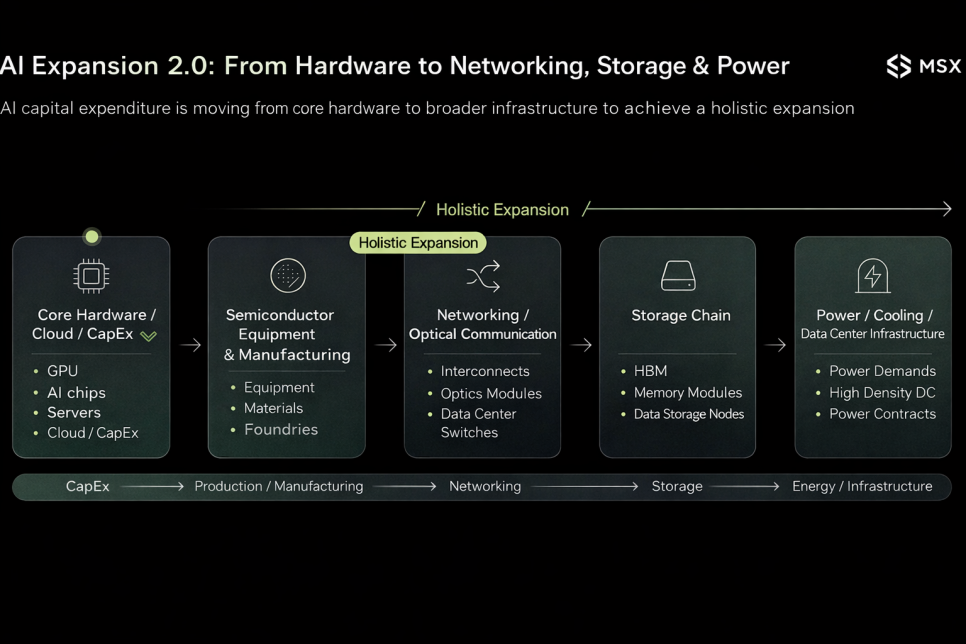
- AI 테마는 아직 끝나지 않았지만, 매매의 초점은 하방 확산 중입니다. 플랫폼 대형주에 붙던 밸류에이션 프리미엄에서 벗어나, 장비·네트워킹·스토리지·전력·냉각처럼 실제 주문과 실적에 더 가까운 영역으로 자금이 이동하고 있습니다
- 전력과 전력망 용량은 이제 실제 병목 요소가 되었습니다. 데이터센터 확장의 핵심 이슈는 “연산 자원이 충분한가”에서 “전력 확보, 계통 연결, 납기 일정이 가능한가”로 이동하고 있습니다
- 항공우주 및 상업 우주 분야는 별도 추적이 필요합니다. 이 섹터는 안보 관련 CAPEX, 무기 수출, 우주 안보 예산의 수혜를 받는 동시에, 위성통신·발사·제조·우주 데이터 서비스의 상업화에서도 기회를 얻고 있습니다
- 반등 기회는 존재하지만, 전술적 배분이 더 적절합니다. 매그니피센트 세븐, 소프트웨어, 귀금속 모두 순환적 반등 구간은 열려 있지만, 현재는 포트폴리오 핵심보다는 관찰 및 전술적 참여 대상에 가깝습니다
3) S&P 500 목표 범위
현재 6,600 부근 지지선, 6,760~6,800 상단 저항, 그리고 여전히 남아 있는 유가와 금리 부담을 고려할 때, MSX의 2분기 기본 시나리오는 6,400~6,900의 고변동성 박스권입니다
분기 말 중심 구간은 6,700~6,800 정도가 더 유력하다고 봅니다
지수 차원의 베타 수익은 제한적일 가능성이 크며, 초과수익은 테마 차별화에 따른 알파에서 나올 가능성이 높습니다
매크로 전략: “기대”에서 “현실”로
1) 연준 정책과 유동성
2분기에 해당하는 FOMC 일정은 4월 28~29일, 6월 16~17일입니다
현재 공식 가이던스와 시장 환경을 보면, 2분기 연준은 관망 기조를 유지할 가능성이 높습니다
연준은 인플레이션 흐름에 따라 스탠스를 조정할 가능성을 열어두고 있지만,
기본 시나리오는 “2분기 즉각 완화”가 아니라 “고금리 장기화 + 금리 인하 횟수 축소”에 가깝습니다
시장 입장에서는, 급격한 금리 인하를 전제로 위험자산을 강하게 밀어주기 어려운 환경이라는 뜻입니다
보다 현실적인 가정은 다음과 같습니다
유가가 높은 수준을 유지하는 한, 연준은 충분히 완화적인 신호를 내기 어렵고, 밸류에이션 확장도 제약될 가능성이 크다
2) 경제 성장과 인플레이션
2분기 역시 끈질긴 인플레이션 + 에너지 교란의 조합이 이어질 가능성이 높습니다
2월 미국 PPI는 전월 대비 0.7%, 전년 대비 3.4% 상승했습니다
연준의 최신 SEP에서도 2026년 PCE 인플레이션 중앙값은 *.7%로 상향됐습니다
이는 현재의 밸류에이션 환경이 지수 전반의 광범위한 상승을 자연스럽게 지지하는 구조가 아니라는 뜻입니다
쉽게 말하면, 2분기는 “멀티플 확장”으로 밀어 올리는 장세보다는,
이익 실현·주문 확인·현금흐름 개선처럼 실적 측면에서 받쳐주는 종목에 초점을 맞추는 것이 더 적절한 구간입니다
3) 재정 및 규제 환경
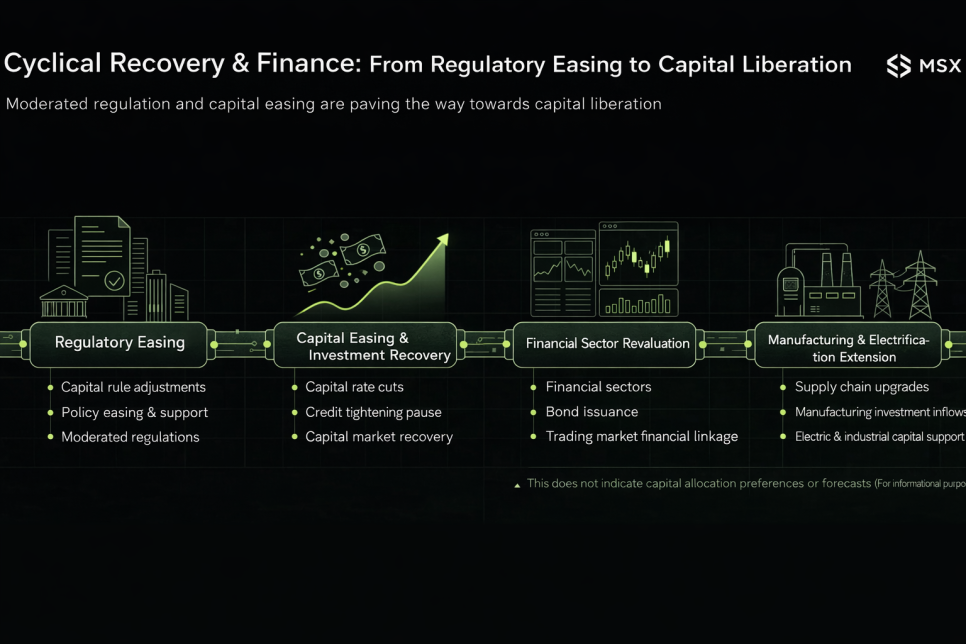
2분기 긍정적 변화 중 하나는 규제 부담의 부분적 완화입니다
3월 미국 은행 규제당국은 개정 자본 규정을 제안했으며, 월가 대형은행들의 평균 자본 부담을 약 4.8% 낮추는 방향입니다
이는 향후 대출, 배당, 자사주 매입, 잠재적 M&A 여력을 확대할 수 있습니다
동시에 골드만삭스 경영진도 보다 균형적인 규제 환경 아래에서 2026년 M&A 활동이 가속화될 가능성을 분명히 언급했습니다
다만 이런 규제 완화는 금융 섹터의 자본 해방, M&A 활성화, 신용 확대의 부분적 개선을 통해 수익성을 높이는 구조이지,
S&P 전 종목의 실적을 즉각적이고 광범위하게 끌어올리는 재료는 아닙니다
즉, 이는 구조적 호재이지, 시장 전체를 한 번에 끌어올리는 전면적 강세 재료는 아닙니다
섹터와 내러티브: 알파 수익 추구
1) AI 확산 2.0: 하드웨어에서 네트워크·스토리지·전력으로
하드웨어에서 더 넓은 인프라로
AI 핵심 테마는 끝나지 않았지만, 시장은 더 이상 GPU와 플랫폼 대형주만 거래하는 데 만족하지 않습니다
2분기에는 AI CAPEX가 장비·인터커넥트·네트워킹·스토리지·전력·냉각으로 어떻게 확산되는지를 더 주의 깊게 볼 필요가 있습니다
지금 단계에서 중요한 질문은 “누가 AI 스토리를 가지고 있느냐”가 아니라, “누가 AI 투자를 더 빨리 주문과 매출로 전환할 수 있느냐”입니다
연산 인프라: 네트워크, 스토리지, 전력
MSX 플랫폼 자산군 기준으로 이 메인 테마는 비교적 명확한 매매 매핑이 형성되어 있습니다
2분기에는 최소 네 가지 방향을 계속 추적할 필요가 있습니다
(1) 반도체 장비 / 제조
- Lam Research (LRCX.M) ,KLA (KLAC.M), Applied Materials (AMAT.M), MKS Instruments (MKSI.M), Teradyne (TER.M)
- Tower Semiconductor (TSEM.M), ASML Holding (ASML.M)
(2) 인터커넥트 / 네트워킹 / 광통신
- Arista Networks (ANET.M), Ciena (CIEN.M), Lumentum (LITE.M), Applied Optoelectronics (AAOI.M), Fabrinet (FN.M)
- Marvell Technology (MRVL.M), Credo Technology (CRDO.M), Broadcom (AVGO.M)
(3) 스토리지 체인
- Micron Technology (MU.M), Western Digital (WDC.M), Seagate Technology (STX.M), SanDisk (SNDK.M)
(4) 전력 / 데이터센터 인프라
- Vertiv (VRT.M), Eaton (ETN.M), GE Vernova (GEV.M), Trane Technologies (TT.M)
핵심 관찰 포인트
- 클라우드 사업자들의 CAPEX 상향 조정이 계속되는지
- 네트워킹 및 광모듈 주문이 계속 강화되는지
- 스토리지 수급과 가격이 계속 개선되는지
- 데이터센터 건설 속도가 유지되는지
- 전력 및 계통 연결 병목이 더 심해지는지
경기민감 회복과 금융: 규제 완화에서 자본 해방으로
경기민감 회복 메인라인: 금융, 산업재, 제조업
이 라인을 세분화하면 2분기 지속 추적이 필요한 방향은 최소 세 가지입니다
(1) 대형 금융 / 자본시장 회복
- Goldman Sachs (GS.M), Morgan Stanley (MS.M), JPMorgan Chase (JPM.M), Charles Schwab (SCHW.M)
- Intercontinental Exchange (ICE.M), CME Group (CME.M)
(2) 산업재 및 제조업 회복
- Caterpillar (CAT.M), Deere (DE.M), Parker-Hannifin (PH.M), Emerson Electric (EMR.M), Rockwell Automation (ROK.M)
(3) 전력화 / 산업 CAPEX 확장
- Eaton (ETN.M), GE Vernova (GEV.M)
핵심 관찰 포인트
- 은행 자본 규정 조정이 계속 진전되는지
- M&A 및 자본시장 활동이 계속 살아나는지
- 산업재 주문과 CAPEX가 개선되는지
- 경기민감 섹터가 순수 방어주를 상회하기 시작하는지
항공우주와 상업 우주: 국방 예산에서 상업화 실현으로
국방 예산에서 더 완성도 높은 우주 체인으로
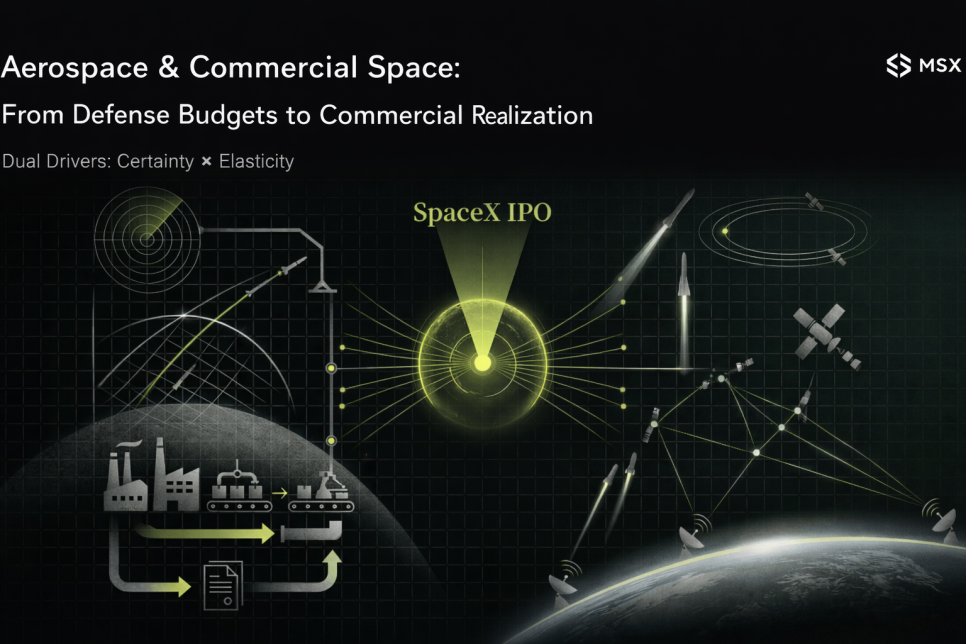
항공우주와 상업 우주는 2분기 별도로 추적할 가치가 있습니다
그 동력은 양쪽에서 동시에 전개되고 있습니다
한쪽은 국방 CAPEX, 무기 수출, 우주 안보 예산이고, 다른 한쪽은 위성통신, 발사, 제조, 우주 데이터 서비스의 상업화입니다
전자는 주문 확실성과 예산 지원이 강하고, 후자는 유연성과 밸류에이션 확장 여지가 더 큽니다
미국의 “Golden Dome” 관련 비용 추정치가 1,850억 달러로 상향된 점도, 우주 및 방위 역량이 단순한 테마에서 예산 지원 단계로 이동하고 있음을 보여줍니다
항공우주 메인라인: 방산, 제조, 상업 우주
MSX 플랫폼에서 거래 가능한 자산 기준으로, 이 라인 역시 최소 네 가지 방향을 계속 추적할 필요가 있습니다
(1) 방산 대형주
- Lockheed Martin (LMT.M), Northrop Grumman (NOC.M), RTX (RTX.M), General Dynamics (GD.M)
(2) 군수 내구성 종목
- Huntington Ingalls Industries (HII.M), Kratos Defense & Security Solutions (KTOS.M), AeroVironment (AVAV.M)
(3) 항공우주 공급망
- Howmet Aerospace (HWM.M), HEICO (HEI.M), iShares U.S. Aerospace & Defense ETF (ITA.M), SPDR S&P Aerospace & Defense ETF (XAR.M)
(4) 상업 우주 / 위성통신
- AST SpaceMobile (ASTS.M), Rocket Lab (RKLB.M), York Space Systems (YSS.M), Planet Labs (PL.M), BlackSky (BKSY.M)
- Sidus Space (SIDU.M), Momentus (MNTS.M)
SpaceX: 가장 중요한 외생 변수
이 구간에서는 잠재적 SpaceX IPO를 별도로 주목할 필요가 있습니다
핵심은 단기 주가 반응 자체가 아니라, 섹터 관심도와 밸류에이션 매핑을 먼저 끌어올리고,
이후 상장 항공우주 기업들이 주문 이행 능력, 비즈니스 모델 성숙도, 매출 가시성을 기준으로 재평가될 가능성입니다
3월 보도에 따르면 SpaceX는 IPO 법률 자문사로 Gibson Dunn과 Davis Polk를 선임했으며,
비공개 제출은 빠르면 3월부터 시작될 가능성이 있고, 잠재 가치평가는 최대 1.75조 달러까지 거론되고 있습니다
핵심 관찰 포인트
- 방위 예산, 무기 수출, 미사일 방어 프로젝트가 계속 진전되는지
- 항공우주 제조 및 부품 주문이 개선되는지
- 위성통신 협력과 direct-to-cell 검증이 현실화되는지
- 위성 제조 백로그와 신규 계약이 계속 증가하는지
- SpaceX IPO 기대가 섹터 밸류에이션에 계속 영향을 주는지
밸류에이션 조정: 과도한 압축 이후 기회 찾기
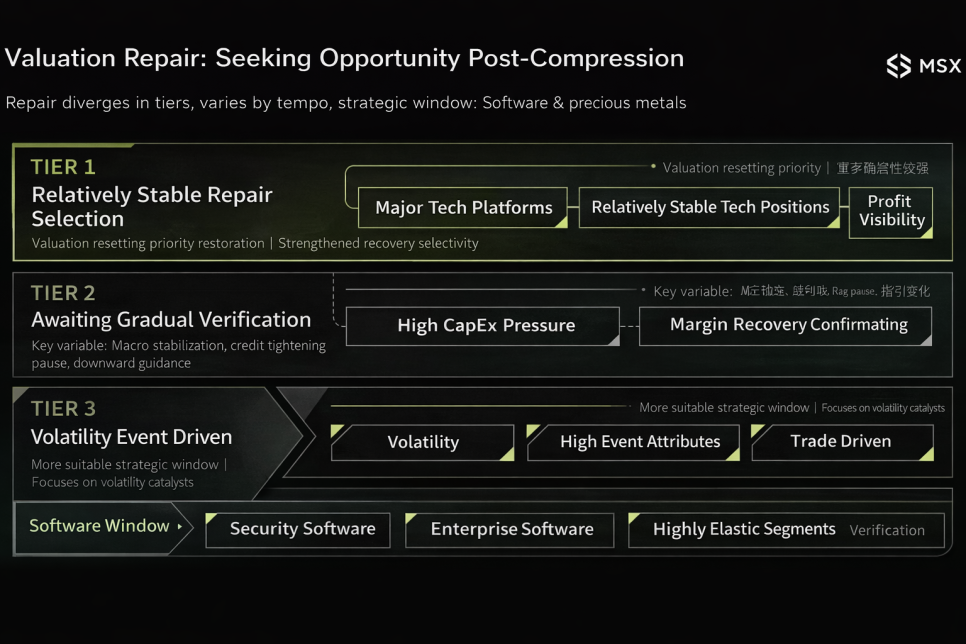
매그니피센트 세븐: “원상복귀”보다 “복원” 논리가 더 강하다
매그니피센트 세븐은 이번 분기 전체의 절대적 주도 테마라기보다, 스타일 신호에 가깝습니다
보다 현실적인 기대는 “전 종목 동반 복귀”가 아니라, 누가 먼저 200일 이동평균선을 회복할 수 있는지,
그리고 누가 높은 CAPEX를 더 분명하게 성장과 이익으로 바꿀 수 있는지입니다
상대적으로 안정적인 복원 후보
- Alphabet (GOOGL.M), Apple (AAPL.M), NVIDIA (NVDA.M)
추가 검증이 필요한 관찰군
- Microsoft (MSFT.M), Amazon (AMZN.M), Meta Platforms (META.M)
고변동성 이벤트 주도형
- Tesla (TSLA.M)
소프트웨어: 반등 구간은 볼 만하다
소프트웨어 섹터는 주도 추세라기보다 전술적 반등 기회에 가깝습니다
모든 SaaS가 주목할 만한 것은 아니지만, 보안 소프트웨어와 핵심 엔터프라이즈 플랫폼은 다릅니
골드만 프라임브로커리지에 따르면 소프트웨어와 IT 서비스는 한때 가장 crowded short가 몰린 구간이었고,
동시에 일부 SaaS 모델은 AI로 인해 구조적 압박을 받을 수 있다는 우려도 존재합니다
(1) 보안 소프트웨어 / 사이버보안
- Palo Alto Networks (PANW.M), CrowdStrike (CRWD.M), Fortinet (FTNT.M), Cloudflare (NET.M), Zscaler (ZS.M)
(2) 엔터프라이즈 소프트웨어 / 안정적 현금흐름 대형주
- Oracle (ORCL.M), Salesforce (CRM.M), ServiceNow (NOW.M), Intuit (INTU.M), Adobe (ADBE.M)
(3) 고탄력 차별화 풀
- MongoDB (MDB.M), Snowflake (SNOW.M), Datadog (DDOG.M), HubSpot (HUBS.M), Atlassian (TEAM.M)
귀금속: 아직은 조건부 검증 단계
귀금속은 지켜볼 가치가 있지만, 현 단계에서는 무조건적인 추세라기보다 조건부 기회에 가깝습니다
실질적인 돌파가 나오려면 보통 달러 강세와 실질금리의 후퇴가 먼저 필요합니다
(1) 금 ETF
- SPDR Gold Shares (GLD.M), iShares Gold Trust (IAU.M)
(2) 은 ETF
- iShares Silver Trust (SLV.M), Aberdeen Physical Silver Shares ETF (SIVR.M)
(3) 금광주
- Newmont (NEM.M), Agnico Eagle Mines (AEM.M)
(4) 은광주
- Pan American Silver (PAAS.M), Coeur Mining (CDE.M)
실적 전망: 1분기 실적 시즌 점검과 2분기 가이던스
1) 마진 분석
2분기 실적에서 중요한 것은 단순한 매출 성장뿐 아니라, 고유가·고금리 환경에서도 마진을 유지하거나 개선할 수 있는지입니다
분석의 핵심은 두 가지입니다
- AI가 실제로 효율을 높이고 있는가
엔터프라이즈 소프트웨어, 플랫폼 기술, 사이버보안 기업의 경우 AI가 투자만 늘리고 마진 개선으로 이어지지 못한다면, 밸류에이션 부담은 계속될 수 있습니다
- 비용 전가가 원활한가
에너지, 자원, 일부 산업재 기업은 명목 가격 상승을 전가하기 쉬운 반면, 운송, 경기소비재, 일부 장기 성장 자산은 마진 압박을 받기 쉽습니다
2) 가이던스 관찰 포인트
2분기에는 “누가 분기 실적을 조금 상회했느냐”보다, 누가 하반기 가이던스를 더 명확하고 자신 있게 제시하느냐가 중요합니다
현재 시장은 “높은 투자”에 대한 인내심은 낮아지고, “주문 이행”과 “가시성 개선”에는 더 높은 점수를 주는 흐름입니다
이 때문에 현 시점에서는 장비, 네트워킹, 스토리지, 전력 관련 섹터가 상대적으로 유리합니다
MSX Q2 Top Picks
아래 종목 선정 논리는 단순히 “올해 많이 오른 종목”이 아니라,
2분기에도 시장에서 계속 활발하게 거래될 가능성이 높은 종목에 초점을 맞춥니다
이번 Top Picks는 크게 다섯 개 메인 테마에서 나왔습니다
- 유가와 지정학 리스크가 이어지는 에너지 체인
- AI 인프라 확산이 이어지는 장비·광통신·스토리지·전력 인프라
- 매그니피센트 세븐 중 확실성이 높은 대형주와 소프트웨어 반등
- 탄력성이 큰 상업 항공우주 / 위성통신
- 자원 안보와 재산업화
따라서 선정 사유는 단순한 정적 밸류에이션이 아니라,
- 2분기에도 촉매가 이어지는지
- 메인 테마 중심에 남아 있는지
- 반복적으로 시장의 거래 대상이 될 조건이 있는지
를 중심으로 봅니다
에너지 / 오일서비스
COP.M — ConocoPhillips
- 메인 테마: 에너지 / 오일서비스
- 최신 목표주가: 136달러
- 증권사: Mizuho
- 올해 조정 리듬: 보통
- 특징
유가 가정, 실적 기대, 에너지 섹터 위험선호 변화에 따라 목표주가가 조정되는 전형적인 흐름
- 선정 이유
고유가 환경에서 가장 직접적인 상류(upstream) 수혜주 중 하나. 2분기에도 유가가 높다면 현금흐름과 실적 탄력성이 계속 거래될 가능성이 높음
SLB.M — SLB
- 메인 테마: 에너지 / 오일서비스
- 최신 목표주가: 56.1달러
- 증권사: Sanford C. Bernstein
- 올해 조정 리듬: 보통
- 특징
오일서비스 업황, CAPEX 사이클, 유가 전망 중심의 비교적 안정적 리비전
- 선정 이유
단순 유가가 아니라 에너지 CAPEX 지속성까지 거래하는 종목
고유가가 상류 생산 확대를 자극하면 순수 상류주보다 오일서비스가 더 강할 수 있음
OXY.M — Occidental Petroleum
- 메인 테마: 에너지 / 오일서비스
- 최신 목표주가: 72달러
- 증권사: Mizuho
- 올해 조정 리듬: 보통
- 특징
유가, 잉여현금흐름, 버핏 지분 보유가 핵심 변수이나 업데이트 빈도는 아주 촘촘하지 않음
- 선정 이유
유가 탄력성과 시장 인지도를 동시에 갖춘 종목으로, 2분기 에너지 메인라인의 핵심 대형주
AI 인프라
LRCX.M — Lam Research
- 메인 테마: AI 인프라
- 최신 목표주가: 290달러
- 증권사: Deutsche Bank
- 올해 조정 리듬: 중간 빈도
- 특징
반도체 장비 대표주로, 실적 시즌과 파운드리 CAPEX 재평가 시점에 목표주가 업데이트가 집중됨
- 선정 이유
AI CAPEX가 상류 장비로 계속 확산 중. 2분기 시장 초점이 GPU에서 제조 체인으로 더 이동하면 장비주에는 추격 매수 논리가 생길 수 있음
KLAC.M — KLA
- 메인 테마: AI 인프라
- 최신 목표주가: 1900달러
- 증권사: Oppenheimer
- 올해 조정 리듬: 중간 빈도
- 특징
첨단공정 및 검사장비 수요, 실적 시즌 기대 중심의 리비전
- 선정 이유
첨단공정과 테스트 구간은 확실성이 더 높아, 2분기 “고품질 AI 인프라” 바스켓에 적합
GEV.M — GE Vernova
- 메인 테마: 전력 / 전력망 인프라
- 최신 목표주가: 905달러
- 증권사: Evercore
- 올해 조정 리듬: 높은 빈도
- 특징
실적 발표 이후 전력 인프라 메인 테마 강화와 함께 지속적으로 재평가되는 대표 종목
- 선정 이유
“AI에는 전력이 필요하다”에서 “전력망 업그레이드”로 이어지는 체인의 핵심 대형 수혜주 중 하나
MU.M — Micron Technology
- 메인 테마: AI 인프라 / 스토리지 체인
- 최신 목표주가: 700달러
- 증권사: Cantor Fitzgerald
- 올해 조정 리듬: 높은 빈도
- 특징
실적 전후로 AI 메모리 논리 강화가 빨라지며 셀사이드 업데이트도 눈에 띄게 빨라짐
- 선정 이유
HBM / AI 메모리는 2분기 상향 리비전 가능성이 가장 큰 영역 중 하나이며, MU는 그 대표 종목
소프트웨어 회복 / 사이버보안
- 메인 테마: 사이버보안 / 소프트웨어 회복
- 최신 목표주가: 520달러
- 증권사: Argus
- 올해 조정 리듬: 중간 빈도
- 특징
실적과 밸류에이션 재평가를 중심으로 목표주가가 조정되는 소프트웨어 반등 핵심주
- 선정 이유
고성장 소프트웨어 대표주. 2분기에 시장이 다시 성장주 밸류에이션으로 돌아간다면 핵심 종목이 될 가능성이 높음
상업 우주 / 위성통신
RKLB.M — Rocket Lab
- 메인 테마: 상업 우주 / 위성통신
- 최신 목표주가: 85달러
- 증권사: Cantor Fitzgerald
- 올해 조정 리듬: 이벤트 드리븐
- 특징
발사 진척, 주문, Neutron 관련 일정, 실적 시즌 변화에 따라 목표가 조정
- 선정 이유
상업 우주는 2분기 가장 탄력적인 테마 중 하나이며, RKLB는 그 중심 종목
YSS.M — York Space Systems
- 메인 테마: 상업 우주 / 위성통신
- 최신 목표주가: 38달러
- 증권사: JPMorgan
- 올해 조정 리듬: 이벤트 드리븐 / 신규 커버리지 집중
- 특징
성숙 대형주식의 연속적 추격 상향보다는 IPO 이후 신규 커버리지가 집중되는 형태
- 선정 이유
SpaceX 파급효과와 위성 산업체인 테마가 계속 거래된다면, YSS 같은 신규주는 심리 프리미엄을 받기 쉬움
BKSY.M — BlackSky Technology
- 메인 테마: 상업 우주 / 위성통신
- 최신 목표주가: 42달러
- 증권사: HC Wainwright
- 올해 조정 리듬: 이벤트 드리븐
- 특징
Gen-3 위성 진척, 주문 변화, 실적 시즌을 중심으로 목표가 조정
- 선정 이유
원격탐사와 국방 데이터 수요가 교차하는 지점에 있어, 2분기 상업 우주 유연성 바스켓의 대표 종목
PL.M — Planet Labs
- 메인 테마: 상업 우주 / 위성통신
- 최신 목표주가: 40달러
- 증권사: Needham
- 올해 조정 리듬: 이벤트 드리븐, 높은 빈도
- 특징
실적, 정부 주문, 위성 사업 기대 변화에 따라 빠르게 목표가 조정
- 선정 이유
위성 데이터 상업화와 정부 계약이라는 이중 논리를 가진, 상업 우주 내 기본면 중심 종목
자원 안보 / 재산업화
CCJ.M — Cameco
- 메인 테마: 자원 안보 / 재산업화
- 최신 목표주가: 171.2달러
- 증권사: GLJ Research
- 올해 조정 리듬: 중간 빈도
- 특징
원전 기대, 우라늄 가격, 수급 논리가 핵심이며 전통 자원주보다 업데이트 속도가 빠른 편
- 선정 이유
자원 안보와 원전 재평가가 중기 메인 테마로 남아 있고, CCJ는 2분기 “전력 불안” 거래를 가장 잘 흡수할 수 있는 자원주
FCX.M — Freeport-McMoRan
- 메인 테마: 자원 안보 / 재산업화
- 최신 목표주가: 81달러
- 증권사: Bank of America
- 올해 조정 리듬: 중간 빈도
- 특징
구리 가격, 글로벌 제조업, 재산업화 기대 중심의 목표가 조정
- 선정 이유
구리는 재산업화, 전력망 업그레이드, AI 인프라를 동시에 타는 크로스에셋으로, 2분기 매크로 자원 풀에 적합
소프트웨어 복원
ORCL.M — Oracle
- 메인 테마: 소프트웨어 복원
- 최신 목표주가: 320달러
- 증권사: Mizuho
- 올해 조정 리듬: 중간 빈도
- 특징
AI 클라우드·데이터센터 내러티브 강화 이후 셀사이드 업데이트가 빨라졌지만, 기본적으로는 실적 중심
- 선정 이유
시장이 “AI 애플리케이션 레이어 + 클라우드 인프라”의 2차 핵심주를 계속 찾는다면, ORCL은 추격 및 재평가 잠재력이 모두 있음
매그니피센트 세븐 관찰 코멘트
GOOGL.M — Alphabet
- 현재가 / 목표가: 273.50 / 301.90
- 코멘트: 비교적 안정적이라는 기존 시각은 다소 하향 조정 필요. 우선 하락 멈춤 확인이 먼저
- 기술적 상태: 200일 이동평균선을 명확히 하회, 더 이상 “안정적으로 장기선 위”라고 보기 어려움
META.M — Meta Platforms
- 현재가 / 목표가: 536.38 / 625.35
- 코멘트: 우선 하락 멈춤 확인 후 장기 이동평균 재접근 여부를 볼 단계
- 기술적 상태: 200일 이동평균선 하회, 장기 복원 신호는 아직 뚜렷하지 않음
NVDA.M — NVIDIA
- 현재가 / 목표가: 165.17 / 181.69
- 코멘트: 여전히 AI 반등 관찰의 핵심 종목 중 하나
- 기술적 상태: 200일 이동평균선을 하회했고 괴리도는 더 커졌지만, 선 회복 여부를 가장 중요하게 봐야 할 핵심 자산
TSLA.M — Tesla
- 현재가 / 목표가: 355.28 / 394.77
- 코멘트: 변동성이 가장 큰 종목으로, 우선 장기 이동평균선 회복 여부부터 체크
- 기술적 상태: 200일 이동평균선 하회, 높은 변동성과 이벤트 민감도가 지속
'MSX 리서치' 카테고리의 다른 글
| MSX 리서치: SpaceX IPO가 다가온다 (0) | 2026.04.06 |
|---|---|
| S&P 500이 200일선을 이탈하면, 그다음엔 어떻게 될까? (1) | 2026.04.03 |
| MSX:이제는 미국 주식을 공부할 때 (0) | 2026.03.31 |
| MSX 주간 시장 전망 (0) | 2026.03.30 |
| MSX리서치: SpaceX IPO 신호탄은 아직 울리지도 않았는데,‘우주 섹터’의 스마트 머니는 벌써 선점에 나선 걸까? (1) | 2026.03.26 |