주가의 분위기를 바꾼 건 젠슨 황이 광통신을 언급하지 않아서가 아니라, 시장이 가장 듣고 싶어 하던 방식으로 말하지 않았기 때문이다
많은 사람들은 이번 GTC에서 젠슨 황이 광통신 테마를 완전히 점화시킬 거라고 생각했다
그도 그럴 것이, 이 테마는 이미 오랫동안 뜨거웠다
CPO부터 실리콘 포토닉스, 광모듈, 고속 인터커넥트까지, 시장은 AI 인프라 업그레이드에 대한 거의 모든 상상을 이 분야에 쏟아부어 왔다
게다가 OFC 2026도 같은 주에 열렸다
기술 컨퍼런스는 3월 15일부터 19일까지, 전시는 3월 17일부터 19일까지 진행됐다
한쪽에서는 엔비디아가 로드맵을 말하고, 다른 한쪽에서는 광통신 산업 전반이 기술력을 과시하는 구조였으니,
자연스럽게 기대감은 최고조로 올라갔다
그래서 젠슨 황이 무대에 오르기 전, 시장이 기다린 건 단순한 연설이 아니었다
모두가 원한 건 ‘불을 붙이는 한마디’였다. 사람들이 듣고 싶었던 건 “미래 방향은 문제없다”가 아니라, 훨씬 더 명확한 문장이었다
다음 단계의 주인공은 광이다
하지만 아쉽게도, 젠슨 황은 그렇게 말하지 않았다
젠슨 황은 분명 광을 언급했는데, 왜 시장은 반응하지 않았을까?
최근 광통신이 이렇게 강하게 부각된 이유는 단순히 기술적으로 고급스러워 보여서가 아니다
이 논리가 너무 자연스럽게 이어졌기 때문이다. AI 클러스터는 점점 더 커지고, 데이터 전송 부담도 계속 증가하고 있다
결국 구리는 한계에 부딪힐 수밖에 없고, 그렇다면 다음 차례는 광이 아니겠느냐는 이야기다
이 스토리는 너무 쉽게 성립한다
그리고 바로 그렇기 때문에, 시장은 거기서 한 발 더 나아가 생각하게 된다
방향이 이렇게 분명하다면, 실제 실현 시점도 그리 멀지 않은 것 아니냐는 기대다
그래서 GTC 이전에 많은 자금은 이미 “광이 되느냐 마느냐”를 논의하고 있던 게 아니었다
오히려 젠슨 황이 이 이야기를 시장 기대보다 더 공격적으로 말해줄지를 미리 베팅하고 있었다
문제는 그가 광을 언급했느냐가 아니었다
물론 그는 광을 언급했다. 그것도 꽤 비중 있게 다뤘다
다만 젠슨 황이 실제로 전달한 메시지는 이랬다
광은 분명 중요하지만, 단기적으로 구리가 퇴장하지는 않는다는 것이다
“엔비디아는 곧 출시될 플랫폼(Vera Rubin Ultra 및 향후 시스템 포함)에서 구리 케이블 기반 연결과 개선된 광학 기술을 계속 함께 사용할 계획이다.”
하지만 시장이 원한 건 “광이 이제 곧 전면에 나선다”는 선언에 가까웠다
바로 이 미묘한 차이가, 주가 흐름을 먼저 바꿔놓기에 충분했다
이게 바로 시장의 가장 까다로운 지점이다. 주식이 가장 두려워하는 건 꼭 악재가 아니라,
기대했던 만큼 호재가 아닌 상황인 경우가 많기 때문이다
문제는 ‘광을 좋게 보느냐’가 아니라, ‘지금 당장 실현되느냐’다
이번 사안에서 가장 쉽게 오해되는 부분은, 많은 사람들이 이를 “광이 끝났다”거나 “구리가 이겼다”는 식으로 받아들인다는 점이다
하지만 둘 다 아니다
더 정확히 말하면, 광의 장기적인 논리는 변하지 않았다
달라진 건 시장이 그 성과가 현실화되는 속도를 바라보는 기대다
엔비디아 공식 기술 블로그의 Vera Rubin 플랫폼 설명은 이 점을 분명하게 보여준다
더 큰 규모의 시스템에서는 rack-to-rack 연결에 direct optical connections가 쓰이지만,
랙 내부의 많은 부분은 여전히 구리 기반 spine과 사전 통합된 구리 케이블 위에서 돌아간다
쉽게 말해, 랙 내부의 많은 영역에서는 여전히 구리가 핵심이고,
더 대규모이거나 랙 간 연결 구간에 이르러서야 광의 중요성이 본격적으로 커진다는 뜻이다
결국 이번 GTC에서 시장이 수정한 것은 방향성이 아니라 시간표였다
예전에는 이 테마를 “아주 큰 미래”에 베팅하며 샀다면, 이제 시장은 묻기 시작했다
그 미래를 누가 먼저 실적으로 보여줄 수 있느냐, 그리고 그 시점이 언제냐는 것이다
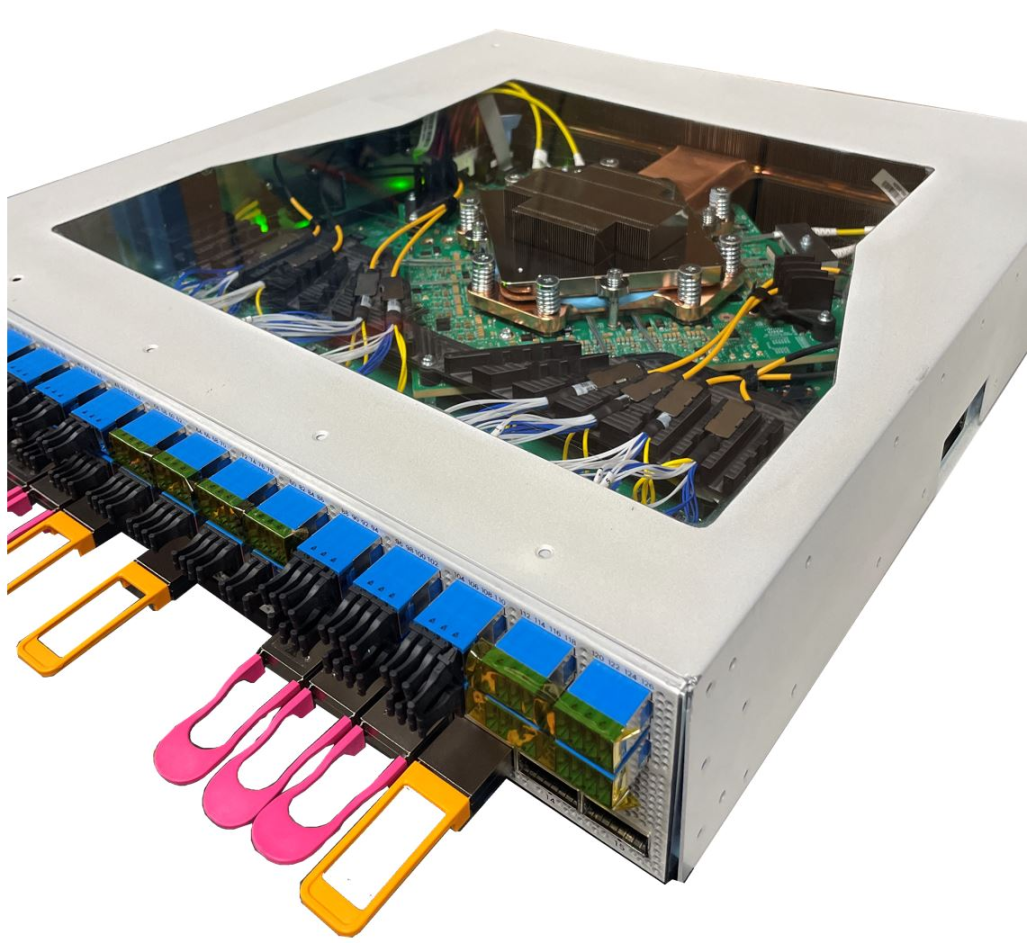
시장은 ‘전면적 광 전환’에서 ‘본격적인 차별화’로 넘어가고 있다
바로 그렇기 때문에, 연설 이후 시장은 “광 관련주가 전부 함께 오르는” 방향으로 가지 않았다
먼저 흔들린 뒤, 종목별 차별화가 시작됐다
Barron’s의 이번 장세 정리는 꽤 정확했다
시장은 젠슨 황의 발언을 “구리와 광이 모두 계속 사용된다”는 의미로 해석했고,
그 결과 섹터 전체는 “광만 관련되면 다 오른다”는 테마 매매에서 벗어나,
“누가 실제 수혜를 받고 누가 단지 분위기에 편승했는가”를 가리는 차별화 장세로 전환됐다
이를 개별 종목으로 보면 더 분명해진다
Lumentum(LITE.M)
여전히 시장에서 반복적으로 언급된다
단순히 ‘광’ 테마에 속해서가 아니라, 투자자들 사이에서 더 이상개념주가 아니라
“차세대 인터커넥트 체계에 실제로 편입될 가능성이 있는 기업”으로 인식되기 때문이다
그래서 단기 심리가 흔들려도 시장은 이를 “리듬의 변화”로 받아들이기 쉽지,
“논리 자체의 붕괴”로 보지는 않는다
Barron’s에 따르면 3월 17일 Lumentum은 오히려 몇 안 되는 상승 마감 종목 중 하나였다
Coherent(COHR.M)
위치상 Lumentum과 다소 비슷하지만, 시장이 부여하는 가치평가는 같지 않다
섹터가 “큰 이야기”에서 “실제 착지”로 초점을 옮기면,
투자자들은 각 기업이 밸류체인의 어느 층위에서 수혜를 보는지,
실현까지 얼마나 걸리는지, 기존 기대가 얼마나 과도했는지를 훨씬 더 따지게 된다
방향성이 없는 것이 아니라, “논리는 있지만 시간표를 다시 계산해야 하는” 구간에 더 쉽게 들어간다는 의미다
Barron’s도 같은 날 Coherent의 주가 흐름이 Lumentum보다 약했다고 지적했다
Ciena(CIEN.M)
조금 특별하다
일부 고탄력 종목들처럼 분위기에 따라 급등했다가 급락하는 성격은 상대적으로 덜하다
이번 흐름 속에서 Ciena는 “미래 광 네트워크가 실제로 어떻게 깔릴 것인가”를 고민하게 만드는 종목에 가깝다
단순히 유행어 하나를 타는 종목이 아니라,
대규모 AI 인프라가 계속 업그레이드되려면 결국 단일 부품의 문제가 아니라 전체 네트워크 역량이 어떻게 확장되는지가 중요하다는 점을 상기시킨다
Barron’s의 GTC 이후 정리에서도 Ciena는 광 관련주 가운데 비교적 안정적인 축으로 분류됐다
Applied Optoelectronics(AAOI.M)
이번 흐름에서 가장 전형적인 고변동성 종목이라 할 수 있다
이런 종목은 심리가 좋을 때 가장 빠르게 치솟지만,
반대로 기대를 더 끌어올릴 정도의 강한 촉매가 나오지 않으면 가장 먼저 차익 실현 압력을 받는다
이 종목의 큰 변동성은 한 가지를 잘 보여준다
시장이 “실현 속도가 생각보다 느릴 수 있다”고 의심하기 시작하면,
가장 먼저 맞는 건 대개 이전에 가장 많이 올랐고 기대가 가장 꽉 차 있던 종목들이다
Barron’s 역시 3월 17일 기사에서 AAOI를 약세 압력을 받은 쪽으로 분류했다
Credo(CRDO.M)
GTC 이후 드러난 또 하나의 중요한 변화를 보여준다
단순히 ‘구리’와 관련 있다는 이유만으로 자동으로 수혜를 받는 것은 아니라는 점이다
젠슨 황은 이번에 한 가지를 분명히 했다
구리는 당장 사라지지 않는다
하지만 그렇다고 해서 구리 밸류체인에 있는 모든 기업이 즉시 시장의 보상을 받는 것은 아니다
자금은 이제 더 구체적으로 묻기 시작할 것이다
과연 어떤 구간의 구리 연결이 가장 큰 수혜를 보는가? 단거리인가? AEC인가? 아니면 다른 세부 구간인가?
Barron’s의 복기에 따르면 Credo 역시 이 과정에서 주가 변동성이 매우 컸는데,
이것 자체가 시장이 더 이상 “같은 테마에만 서 있으면 같이 오른다”는 단순한 서사를 받아들이지 않는다는 증거다
결국 이 종목들을 함께 놓고 볼 때 가장 중요한 건 누가 올랐고 누가 내렸느냐가 아니다
시장이 이제 이들을 서로 다른 위치, 서로 다른 실현 속도, 서로 다른 확실성을 가진 자산으로 보기 시작했다는 점이다
이전 단계에서는 이 기업들을 한 바구니에 넣고 함께 거래하는 것이 가능했다
하지만 GTC 이후부터는 그 바구니 자체가 해체되기 시작했다. AI 인터커넥트는 ‘광과 구리 중 하나를 고르는’ 문제가 아니라,
누가 어떤 구간에서 먼저 쓰이게 될 것인가를 가르는 문제다
결국 젠슨 황은 광을 부정한 것이 아니다
다만 시장이 가장 듣고 싶어 하던 방식으로 말하지 않았을 뿐이다
그래서 GTC 이후 시장이 보는 것은 더 이상 “이야기가 있느냐”가 아니라,
누가 실제 도입에 더 가깝고, 누가 실적으로 증명할 가능성이 더 높으냐다
같은 광통신 테마 안에서도 주가 흐름이 뚜렷하게 갈리기 시작한 이유가 바로 여기에 있다
이전에는 많은 기업들이 하나의 바구니 안에서 같이 거래될 수 있었다
그러나 이제부터 시장은 점점 더 세밀하게 보기 시작할 것이다
누가 먼저 수혜를 받고, 누가 먼저 검증되며, 누가 단지 분위기에 먼저 떠밀려 올라갔는지를 말이다
진짜 차별화는 이제 시작이다
광의 방향성은 변하지 않았다
달라진 것은, 시장이 이 테마를 바라보는 방식이다
예전에는 시장이 먼저 상상에 돈을 지불했다면, 이제부터는 실제 실현에 더 큰 가치를 둘 것이다
앞으로 진짜 격차를 만들어낼 것은 누가 더 멋지게 이야기를 하느냐가 아니라, 누가 그 이야기를 더 빨리 실적으로 바꾸느냐다
지켜볼 일이다